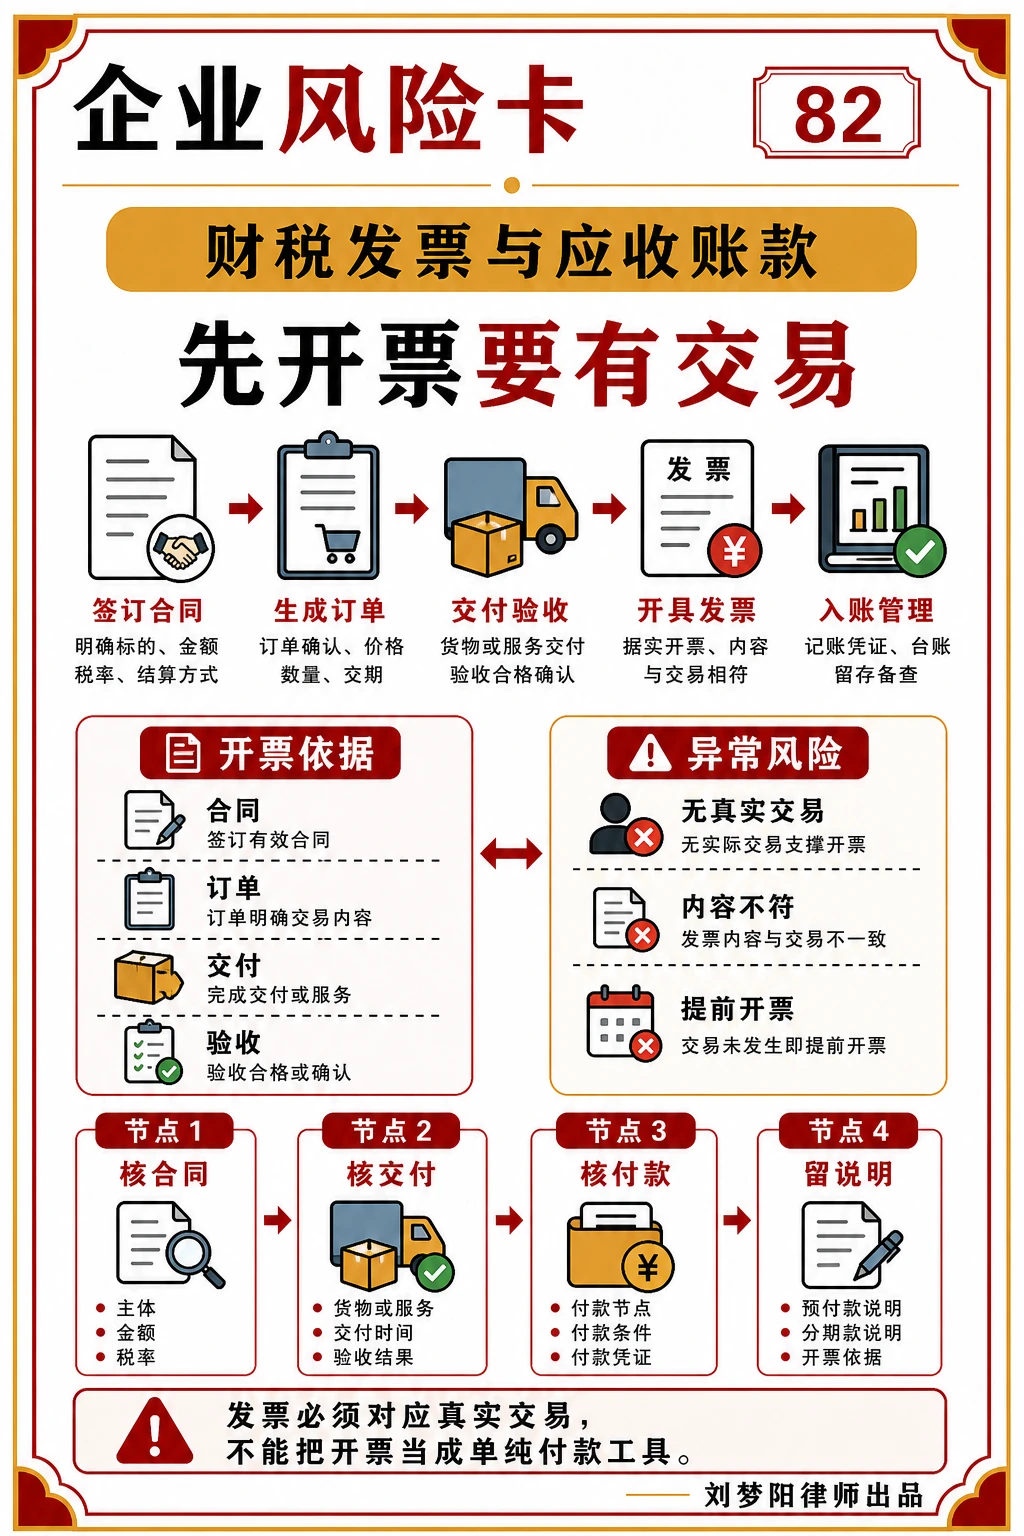
发票必须对应真实交易。未收货、未服务、未形成真实业务就先开发票,或者发票内容与合同和实际交付不一致,都可能引发税务风险。企业不能把发票当成单纯的付款工具。
企业开票前应当核对合同、订单、交付、验收和付款节点,确保票据和业务真实一致。对预付款、分期款和提前开票,应当有明确合同依据。存在历史异常发票时,建议请专业律师和税务专业人士共同评估补救方式。
联系我们
刘梦阳律师
刘梦阳律师,中国人民大学民事诉讼法硕士,现为北京云亭律师事务所专职律师。曾在最高人民法院交流学习,并在多家国内律师事务所学习、工作。主要从业领域为保全与执行、民商事诉讼与仲裁,深耕建设工程纠纷、执行异议、执行复议、执行监督及合同纠纷等业务方向。
刘梦阳律师曾在最高人民法院、各地高级人民法院及仲裁机构办理标的额高、案情复杂的疑难案件,累计处理案件标的总额超过十亿元。办案中注重案件细节与程序衔接,围绕事实、证据及客户的实际目标,统筹诉讼、财产保全与执行各阶段的工作。
查看联系方式 →