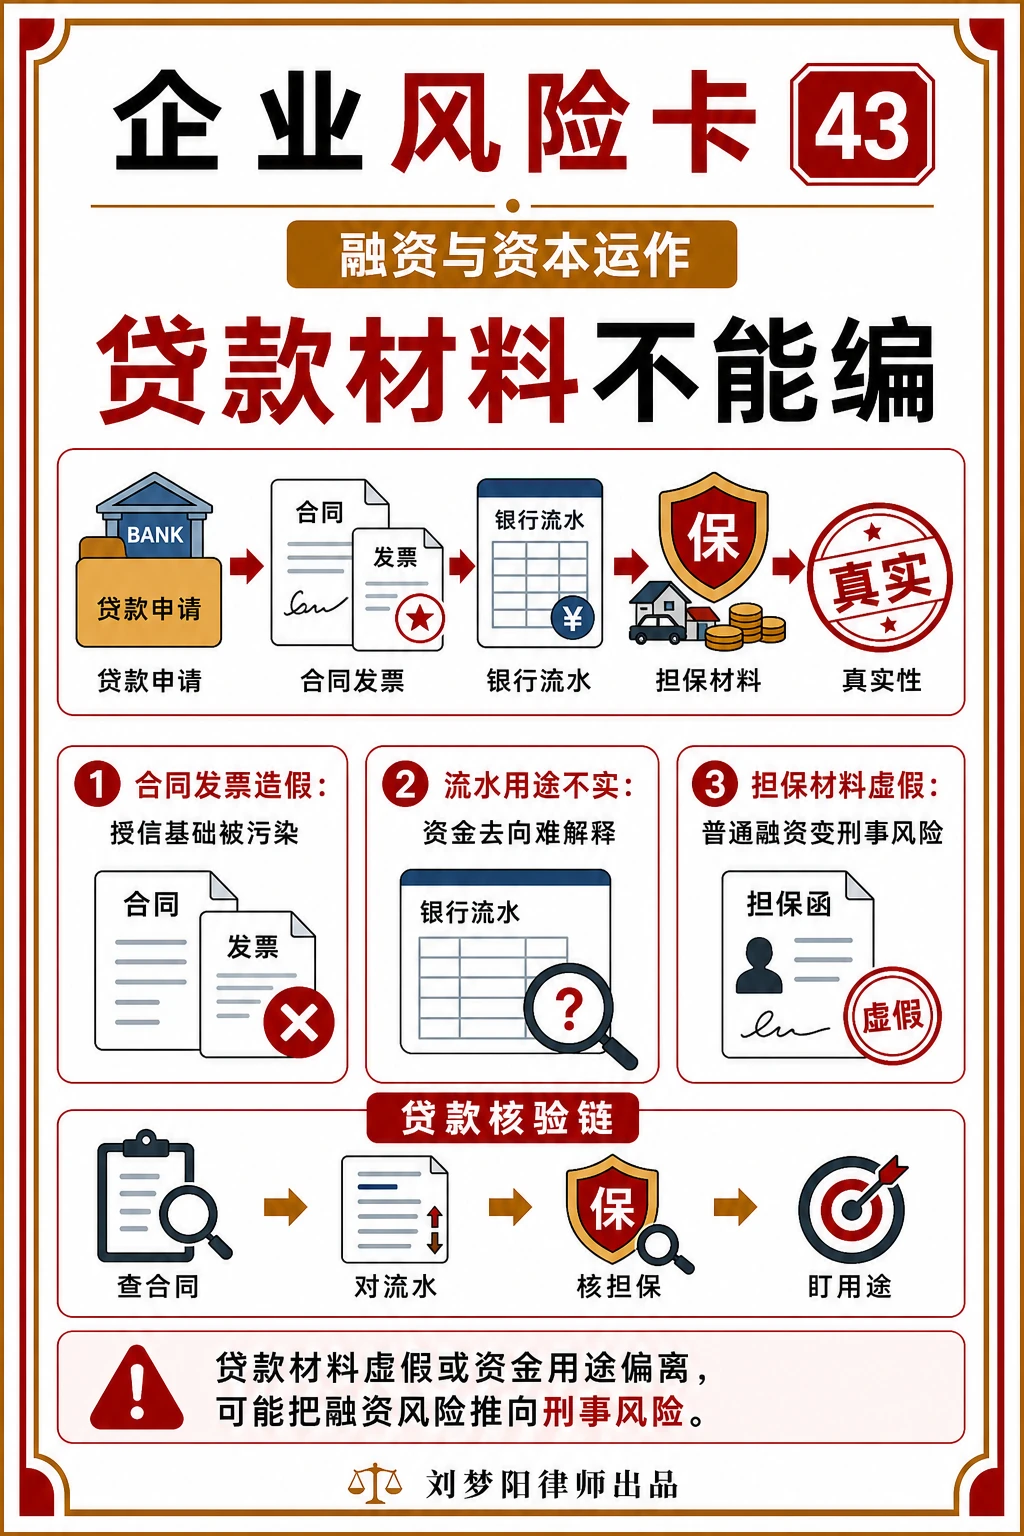
申请贷款时虚构经营状况、伪造经济合同、提供虚假担保材料、编造资金用途,看似是为了顺利融资,实则可能把普通融资风险推向刑事风险。银行贷款材料一旦被用于授信判断,真实性就非常关键。
企业应当让财务、业务和管理层共同确认贷款材料真实性,尤其是合同、发票、流水、抵押担保和资金用途。不要把“行业惯例”当成安全理由。已经存在贷款材料瑕疵或资金用途偏离时,建议尽早请专业律师评估补救路径和沟通方案。
联系我们
刘梦阳律师
刘梦阳律师,中国人民大学民事诉讼法硕士,现为北京云亭律师事务所专职律师。曾在最高人民法院交流学习,并在多家国内律师事务所学习、工作。主要从业领域为保全与执行、民商事诉讼与仲裁,深耕建设工程纠纷、执行异议、执行复议、执行监督及合同纠纷等业务方向。刘梦阳律师曾在最高人民法院、各地高级人民法院及仲裁机构办理标的额高、案情复杂的疑难案件,累计处理案件标的总额超过十亿元。办案中注重案件细节与程序衔接,围绕事实、证据及客户的实际目标,统筹诉讼、财产保全与执行各阶段的工作。
查看联系方式 →