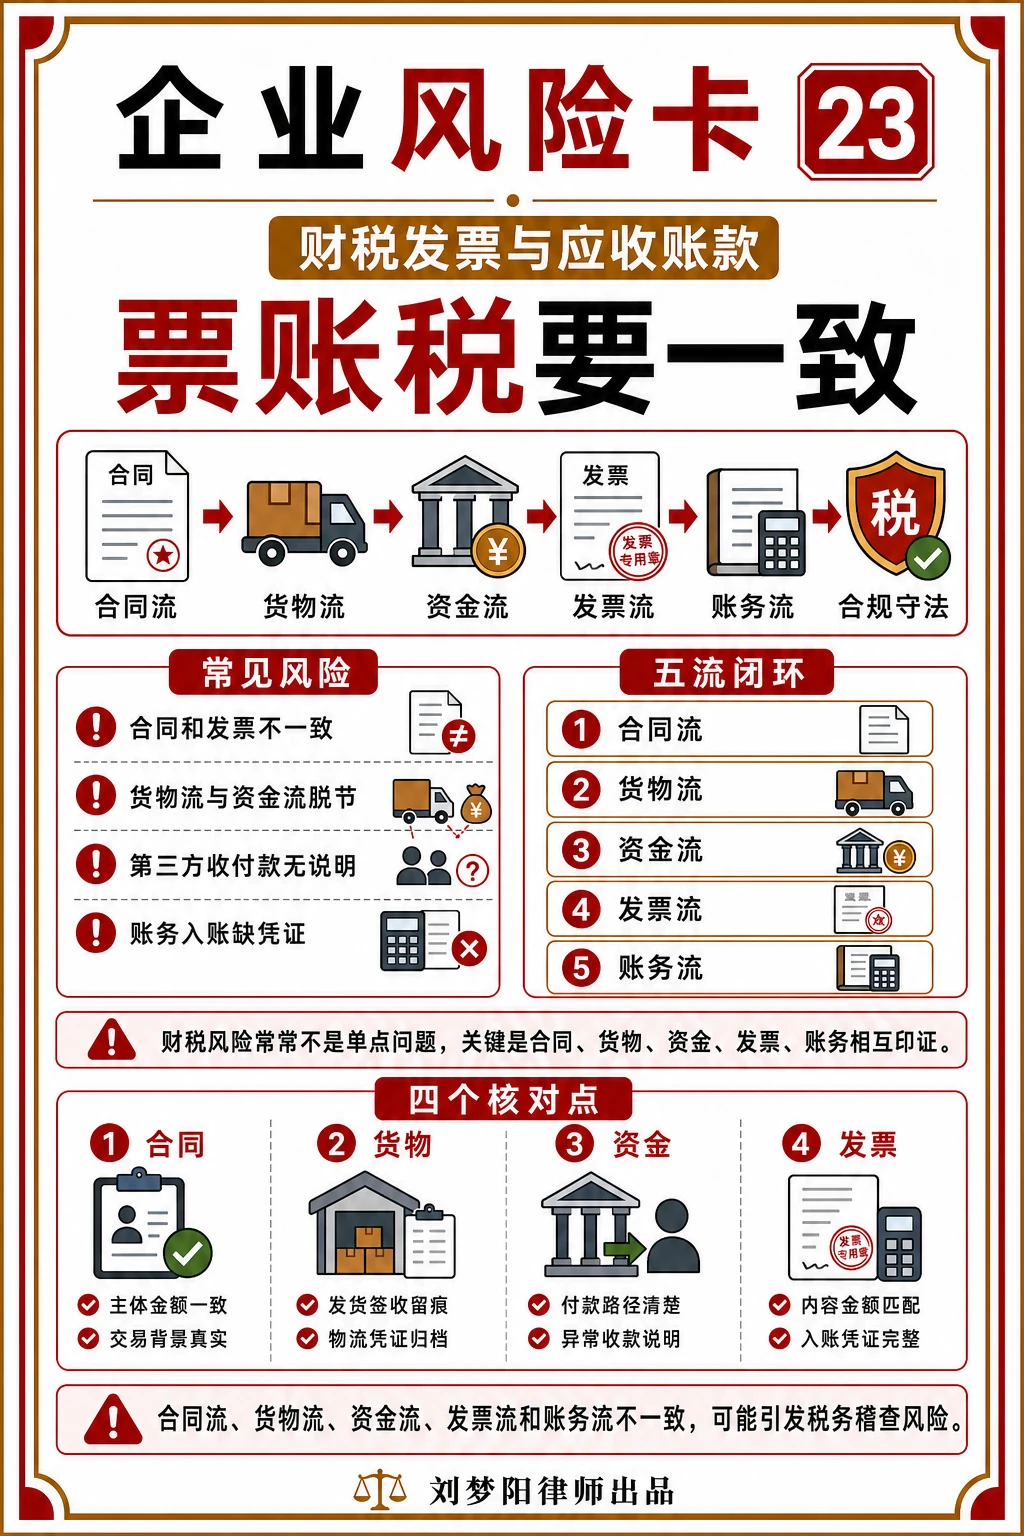
财税风险常常不是单点问题,而是合同流、货物流、资金流、发票流和账务流之间对不上。比如未真实交易就开票,委托第三方收款没有授权,个人账户收款无法说明商业原因,发票内容与合同和物流不一致,都可能引发税务稽查、成本扣除争议,严重时还可能涉及刑事风险。
企业应当把合同、订单、发货、签收、付款、开票、入账放在同一套闭环里管理。业务部门不能只管成交,财务部门也不能只凭发票入账。对异常交易、关联交易、大额个人账户往来或历史遗留票据问题,建议在处理前请专业律师和税务专业人士共同评估。
联系我们
刘梦阳律师
刘梦阳律师,中国人民大学民事诉讼法硕士,现为北京云亭律师事务所专职律师。曾在最高人民法院交流学习,并在多家国内律师事务所学习、工作。主要从业领域为保全与执行、民商事诉讼与仲裁,深耕建设工程纠纷、执行异议、执行复议、执行监督及合同纠纷等业务方向。刘梦阳律师曾在最高人民法院、各地高级人民法院及仲裁机构办理标的额高、案情复杂的疑难案件,累计处理案件标的总额超过十亿元。办案中注重案件细节与程序衔接,围绕事实、证据及客户的实际目标,统筹诉讼、财产保全与执行各阶段的工作。
查看联系方式 →